Décryptage · Entreprises
CMA CGM entre au capital de Flying Whales, qui boucle 90 millions d'euros
L'armateur marseillais rejoint le projet girondin de dirigeable cargo via son fonds Pulse, première entrée d'un logisticien dans l'actionnariat de l'entreprise.
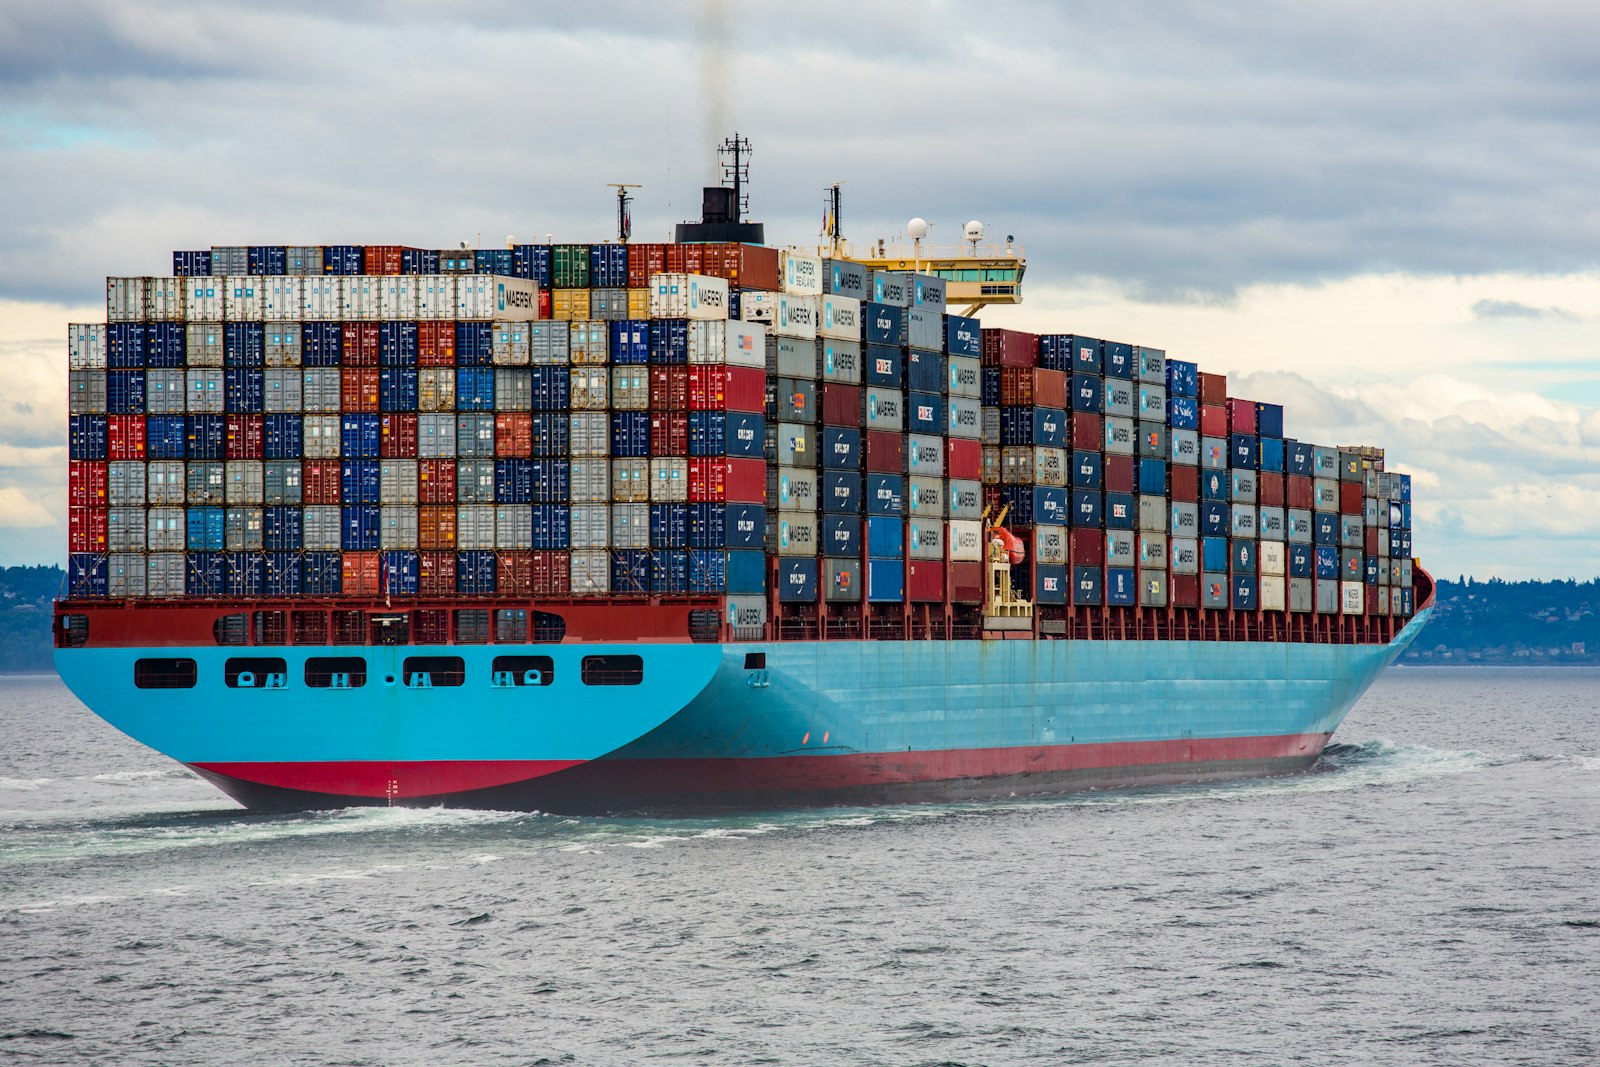
Un armateur qui investit dans un dirigeable : l'opération a de quoi surprendre, mais elle traduit une logique précise. Flying Whales, le constructeur girondin de dirigeables cargo, a bouclé le 12 octobre une levée de fonds de 90 millions d'euros, marquée par l'entrée au capital du groupe maritime CMA CGM via Pulse, son fonds dédié à la décarbonation.
Pulse, le bras financier de la décarbonation chez CMA CGM
Pulse a été annoncé en septembre 2022 par Rodolphe Saadé, président de CMA CGM, avec une enveloppe de 1,5 milliard d'euros sur cinq ans consacrée à la transition énergétique et à la décarbonation du transport maritime et de la logistique. Son entrée au capital de Flying Whales constitue, selon le récit détaillé de TRM24, la première fois qu'un logisticien rejoint l'actionnariat de l'entreprise, aux côtés d'actionnaires historiques comme Bpifrance, Aéroports de Paris, Bouygues et Air Liquide. La mutuelle Carac et un acteur énergétique non précisé complètent le tour.
Un dirigeable de 200 mètres pour transporter 60 tonnes
Flying Whales développe le LCA60T, un dirigeable rigide de 200 mètres de long capable de transporter jusqu'à 60 tonnes de charge utile, sans infrastructure aéroportuaire lourde. L'appareil cible notamment l'acheminement de matériel lourd vers des zones difficilement accessibles par la route ou le rail — forêts, chantiers isolés, sites industriels enclavés. C'est précisément là que l'apport de CMA CGM prend son sens : l'armateur affirme vouloir mettre à disposition son expertise logistique et sa connaissance des contraintes de transport pour aider Flying Whales à identifier des débouchés commerciaux concrets pour ses futurs appareils, dont le premier vol est désormais visé fin 2028.
Un site d'assemblage de 75 hectares en Gironde
Le projet industriel s'ancre à Laruscade, à une quarantaine de kilomètres de Bordeaux, où Flying Whales a obtenu en décembre 2025 l'autorisation de construire son usine d'assemblage sur 75 hectares. Le site doit créer 300 emplois directs et constitue, avec la levée de fonds, l'un des deux piliers nécessaires pour faire aboutir un programme industriel qui avait déjà consommé près de 310 millions d'euros avant cette opération. La trajectoire illustre la difficulté propre aux projets d'infrastructure de rupture : lever des montants croissants à chaque étape, sans produit commercialisé, en misant sur la crédibilité technique accumulée au fil des années plutôt que sur un chiffre d'affaires existant.
Québec se retire, la France reste en première ligne
Signe que l'unanimité n'est pas acquise autour du projet : Investissement Québec, actionnaire depuis 2019, a choisi de ne pas réinvestir dans ce tour. Le ministre québécois de l'Économie, Bernard Drainville, a justifié ce choix en expliquant que la province préférait « ne pas réinvestir l'argent des Québécois dans Flying Whales ». Ce retrait, documenté par plusieurs médias dont Le Journal des Entreprises, contraste avec l'engagement renforcé des actionnaires français et de CMA CGM, et souligne le profil désormais très hexagonal du tour de table.
Un pari sur le fret décarboné reste à concrétiser
L'enjeu, pour Flying Whales, reste de transformer cette nouvelle manne financière en avancées industrielles tangibles avant l'échéance de 2028. L'entreprise devra notamment livrer un prototype fonctionnel et démontrer la viabilité économique d'un mode de transport encore sans équivalent commercial à cette échelle. L'arrivée de CMA CGM apporte une crédibilité commerciale bienvenue, mais ne lève pas les incertitudes techniques qui pèsent sur un programme aéronautique d'une ampleur inédite en France depuis des décennies. D'autres acteurs du transport lourd, comme Fraikin récemment racheté par Asterion, illustrent par contraste les vitesses différentes des mutations en cours dans la logistique : l'une se joue sur le marché existant de la location de flottes, l'autre sur l'invention d'un mode de transport qui n'existe pas encore.
Un calendrier industriel qui s'est déjà déplacé
Le programme Flying Whales accumule les retards depuis son lancement il y a quatorze ans : le premier vol, initialement espéré au milieu des années 2020, a été repoussé à plusieurs reprises pour s'établir aujourd'hui à fin 2028, et un prototype complet n'est attendu qu'en 2027 selon les informations rapportées par l'AFP en septembre 2025. Ces glissements successifs sont une donnée structurelle des programmes aéronautiques de rupture, où chaque phase d'essai en révèle une suivante, mais ils pèsent sur la patience des actionnaires historiques, qui ont déjà injecté près de 310 millions d'euros avant ce dernier tour. La présence répétée de Bpifrance, Aéroports de Paris, Bouygues et Air Liquide depuis plusieurs levées successives traduit un pari industriel assumé sur le temps long plutôt qu'une logique de rendement rapide, plus proche du financement d'infrastructure que du capital-risque classique.
Pourquoi un armateur plutôt qu'un avionneur
Le choix de CMA CGM comme partenaire, plutôt qu'un acteur aéronautique traditionnel, dit quelque chose du positionnement commercial visé par Flying Whales. L'entreprise ne cherche pas à concurrencer l'avion cargo sur la vitesse, mais à proposer une alternative pour des charges lourdes vers des zones mal desservies par la route, le rail ou le fret maritime classique — exactement le type de dernier kilomètre complexe que les logisticiens peinent aujourd'hui à sécuriser de façon rentable. En s'associant à un armateur plutôt qu'à un motoriste, Flying Whales mise sur l'accès à un réseau de clients industriels existant pour accélérer sa commercialisation future, plutôt que sur un seul renfort technologique.