Analyse
Safran dépasse les attentes au T3 2026, porté par le moteur Leap et la défense
Chiffre d'affaires en hausse de 14,7 % à 9 milliards d'euros au troisième trimestre, au-dessus du consensus. Le titre recule pourtant, la rechange civile ralentissant.
Safran a publié le 23 octobre un chiffre d'affaires trimestriel supérieur aux attentes des analystes, confirmant la bonne tenue de l'aéronautique française malgré un contexte géopolitique et budgétaire tendu. Le groupe a enregistré 9,003 milliards d'euros de chiffre d'affaires ajusté au troisième trimestre, en hausse de 14,7 % en données publiées et de 13,4 % en organique — alors que le consensus des analystes tablait sur environ 8,99 milliards d'euros, selon les données relayées par les Échos et Boursorama.
Sur les neuf premiers mois de l'année, le chiffre d'affaires cumulé atteint 26,574 milliards d'euros, en progression de 17,5 %, un rythme de croissance que peu d'équipementiers aéronautiques mondiaux parviennent à afficher dans un marché encore marqué par les tensions sur les chaînes d'approvisionnement.
Le moteur Leap et l'après-vente tirent la propulsion
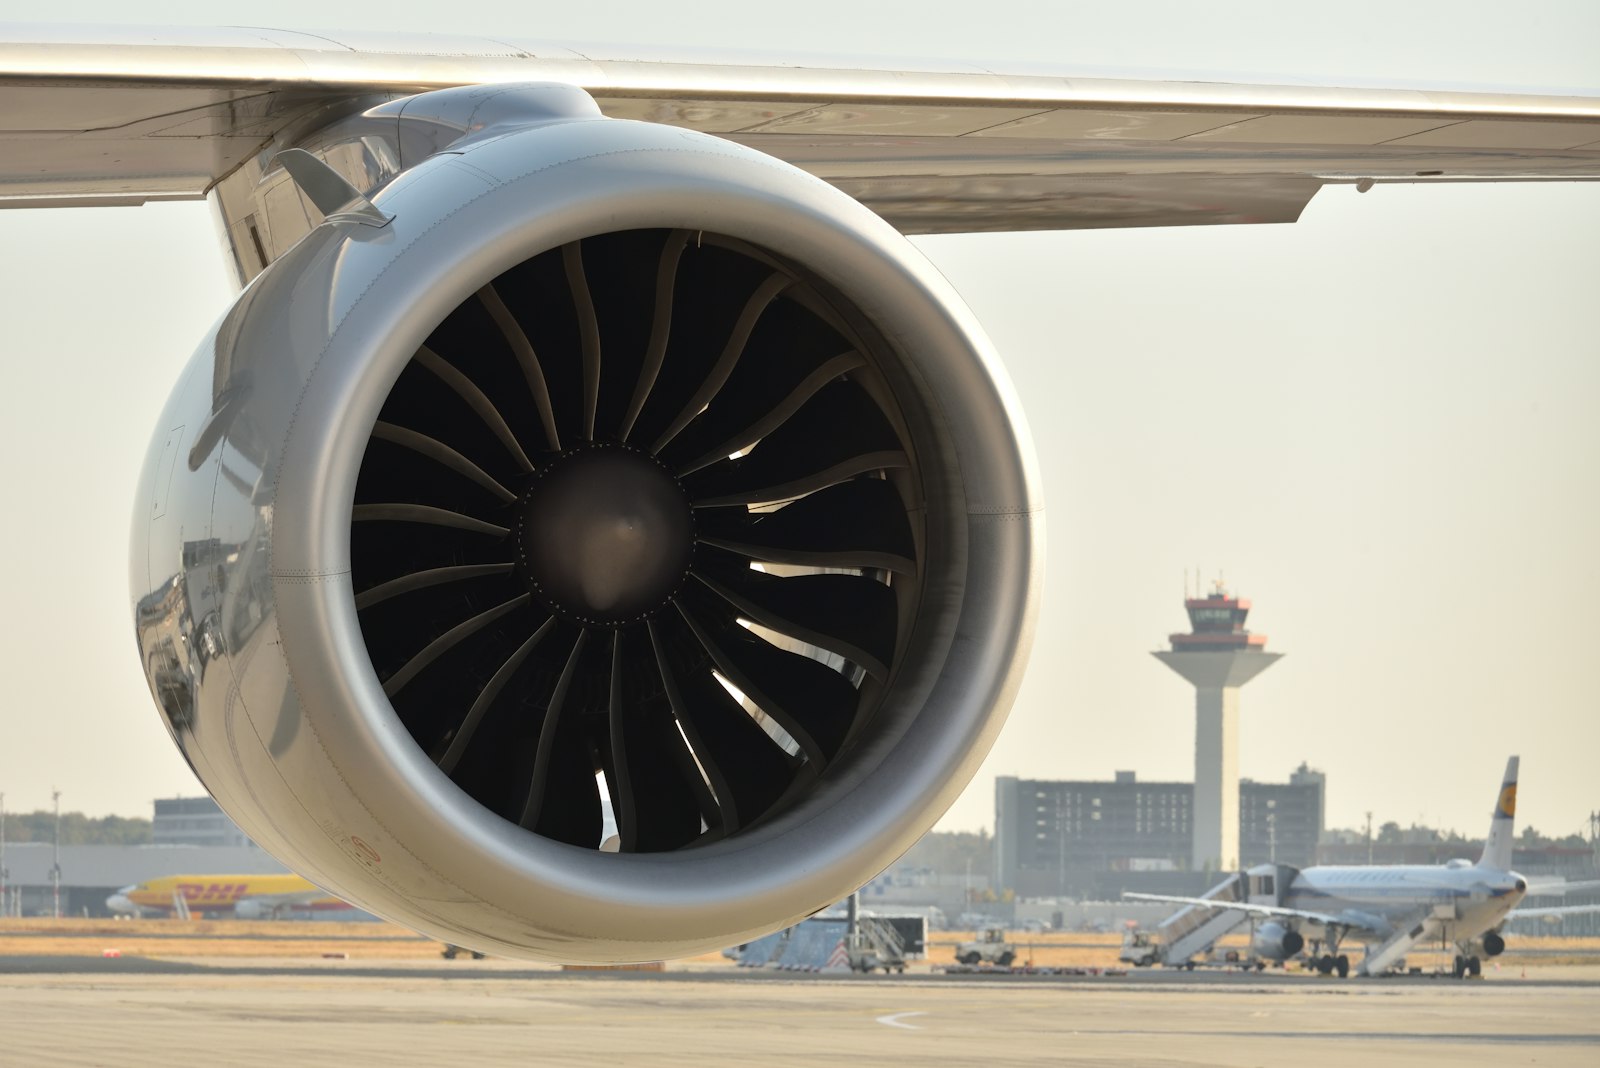
La division propulsion, cœur historique du groupe issu de la fusion Snecma-Sagem, affiche une croissance organique de 13 % à 4,6 milliards d'euros. Le moteur Leap, qui équipe l'intégralité des Boeing 737 MAX, la majorité des Airbus A320 et le C919 du constructeur chinois Comac, a vu ses livraisons progresser de 5 % entre juillet et septembre, avec 535 unités livrées sur le trimestre.
C'est surtout l'après-vente civile — maintenance, pièces de rechange, révisions moteurs — qui continue de porter la croissance du groupe, les compagnies aériennes maintenant en service des flottes vieillissantes faute de livraisons suffisantes de nouveaux appareils chez Airbus et Boeing. Un paradoxe bien connu du secteur : les difficultés de production des avionneurs profitent directement aux motoristes via la demande de maintenance.
Équipements et défense, la deuxième jambe de croissance
La branche Équipements & Défense affiche une progression plus marquée encore, à 15,7 %, pour un chiffre d'affaires de 3,6 milliards d'euros. Ce segment, qui regroupe notamment les activités de défense, d'optronique et les équipements d'atterrissage, bénéficie directement de la hausse généralisée des budgets de défense européens depuis 2022, un mouvement qui ne montre aucun signe de ralentissement à l'approche de 2027.
Le titre chute malgré des chiffres supérieurs au consensus
Paradoxe boursier : malgré ce dépassement des attentes, l'action Safran a reculé en séance, cédant jusqu'à 6 % selon Investing.com, pour toucher un plus bas de cinq mois. La raison tient au détail plutôt qu'à l'ensemble : les investisseurs ont retenu le ralentissement du rythme de croissance de la rechange civile, tombé à 17 % de progression contre des niveaux supérieurs lors des trimestres précédents, signe que l'effet de rattrapage post-pandémie sur l'entretien des flottes commence à s'essouffler.
Cette réaction illustre une dynamique classique des marchés actions sur les valeurs de croissance : au-delà du niveau absolu de performance, ce sont les inflexions de trajectoire qui déterminent le mouvement du cours. Un chiffre d'affaires en hausse de 14,7 % reste un résultat solide dans l'absolu, mais le marché anticipe désormais une normalisation progressive de la demande de maintenance, après plusieurs années de rattrapage exceptionnel.
Objectifs 2026 confirmés, taxe sur les grandes entreprises actée
Safran a confirmé l'ensemble de ses objectifs annuels : une croissance du chiffre d'affaires d'environ 15 % sur l'année, un résultat opérationnel courant compris entre 6,4 et 6,5 milliards d'euros, et une génération de trésorerie disponible comprise entre 4,7 et 4,9 milliards d'euros. Le groupe intègre désormais dans ses prévisions un impact négatif estimé à 500 millions d'euros lié à la surtaxe sur les bénéfices des grandes entreprises françaises, votée dans le cadre du budget 2026 — une charge fiscale exceptionnelle qui pèse sur l'ensemble des grands groupes du CAC 40 cette année, comme l'illustrait déjà la publication de Michelin plus tôt ce mois-ci.
Le groupe, dont les commandes restent structurellement supérieures à sa capacité de production sur le moteur Leap, doit désormais démontrer sa capacité à accélérer ses cadences industrielles pour répondre à un carnet de commandes qui dépasse largement les dix années de production au rythme actuel — l'un des rares secteurs industriels français où le problème n'est pas la demande, mais la capacité à y répondre.
Safran doit par ailleurs composer avec la montée en cadence attendue chez Airbus et Boeing sur les familles A320neo et 737 MAX, un paramètre largement hors de son contrôle direct mais déterminant pour ses propres livraisons de moteurs neufs. Les prochains trimestres diront si le groupe parvient à desserrer ces goulets d'étranglement industriels sans sacrifier la qualité, dans un secteur où chaque retard de livraison se répercute immédiatement sur les comptes des compagnies aériennes clientes.